مالیات ارزش افزوده پیمانکاران در روش درصد پیشرفت کار
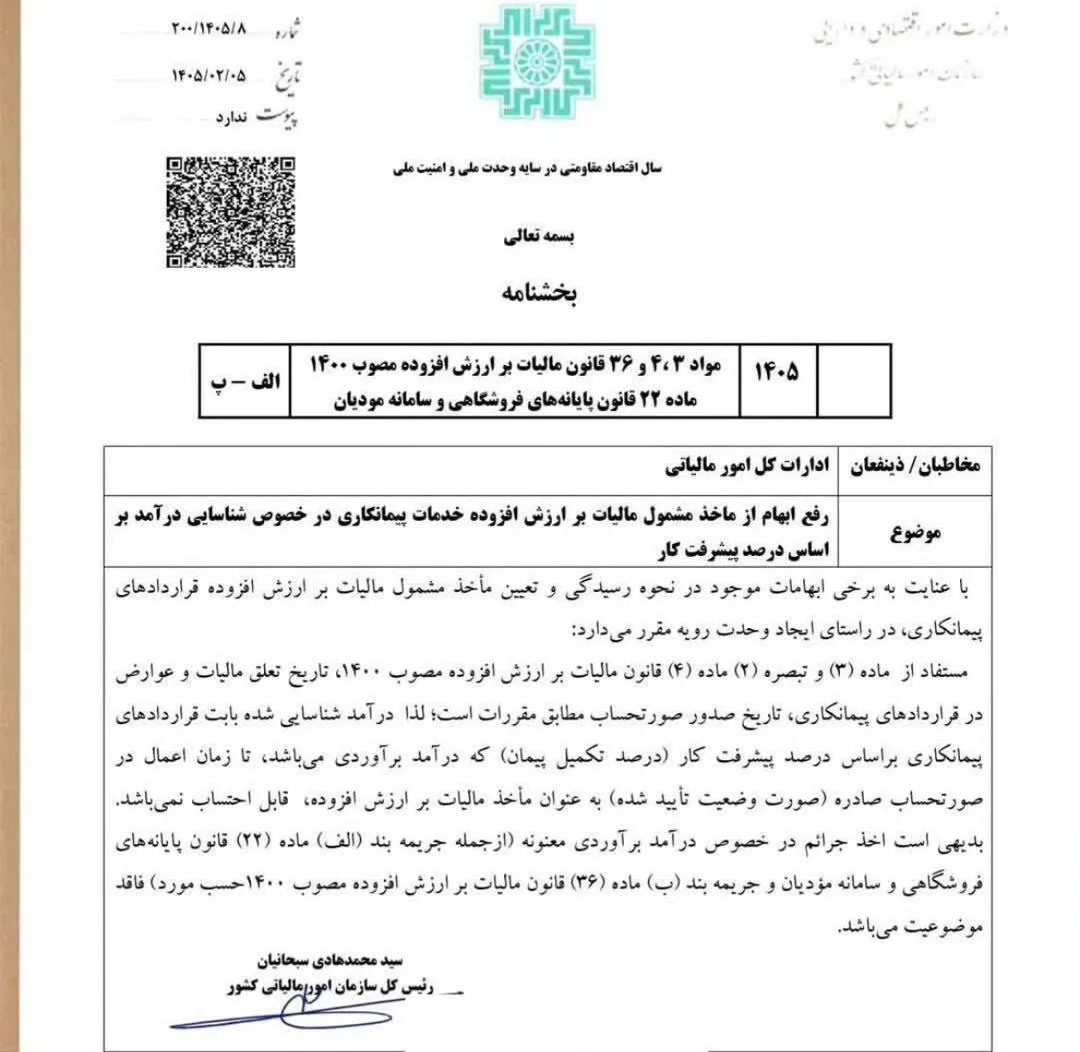
شناسایی درآمد بر اساس درصد پیشرفت کار در پیمانکاری صرفاً یک روش حسابداری است. بر اساس بخشنامه 200/1405/8 و قانون مالیات بر ارزش افزوده 1400، تا زمانی که صورتوضعیت تایید نشده یا وجهی دریافت نگردد، مطالبه مالیات ارزش افزوده و جرائم آن فاقد وجاهت قانونی است.
مالیات ارزش افزوده پیمانکاران در روش درصد پیشرفت کار و نحوه دفاعیه مالیاتی
شناسایی درآمد بر اساس مالیات ارزش افزوده پیمانکاران در روش درصد پیشرفت کار ماهیت حسابداری داشته و تا زمان صدور صورتوضعیت تاییدشده یا دریافت وجه، ماخذ قطعی مالیات نیست.
- درآمد درصد پیشرفت کار صرفاً برآورد حسابداری برای انعکاس عملکرد دوره است.
- مبنای مطالبه مالیات بر ارزش افزوده طبق قانون، اصل نقدی بودن معاملات و ثبت در سامانه مودیان است.
- تا زمان تایید صورتحساب/صورتوضعیت یا دریافت وجه، مطالبه مالیات و جرائم مربوطه مبنای قانونی ندارد.
- بخشنامه شماره 200/1405/8 مورخ 1405/03/05 مستند اصلی رفع ابهام و تنظیم لایحه دفاعیه است.
ماهیت درآمد درصد پیشرفت کار در قراردادهای پیمانکاری
در حسابداری پیمانکاری، موسسات میتوانند طبق شرایط قرارداد و استانداردهای مربوطه از روشهایی مانند روش کار تکمیلشده، روش درصد پیشرفت کار و روش شناخت درآمد به میزان مخارج قابل بازیافت استفاده کنند. در روش درصد پیشرفت کار، درآمد، هزینه و سود ناخالص پیمان به تدریج و متناسب با میزان پیشرفت در پایان هر دوره مالی شناسایی میشود.
این شناسایی درآمد، صرفاً یک الزام و استاندارد حسابداری برای انعکاس عملکرد دوره مالی است. بنابراین، شناسایی برآوردی درآمد فینفسه به معنای تحقق معامله نقدی، صدور صورتوضعیت قطعی، تایید کارفرما یا دریافت وجه نقد تلقی نمیشود.
مبنای قانونی مطالبه مالیات ارزش افزوده پیمانکاران در روش درصد پیشرفت کار
بر اساس ماده 3 قانون مالیات بر ارزش افزوده مصوب 1400، تعلق مالیات و عوارض ناظر بر فروش کالا و ارائه خدمت است که در قراردادهای پیمانکاری باید در چارچوب صورتحساب، صورتوضعیت و ضوابط سامانه مودیان احراز شود. مطابق تبصره 1 ماده 4 همین قانون، اصل بر نقدی بودن معاملات است، مگر آنکه نسیه بودن معامله و دریافت و پرداختهای آن در سامانه ثبت و به تایید طرفین رسیده باشد.
همچنین به موجب ماده 4 و تبصره 2 آن، مودی مکلف است مالیات و عوارض متعلق را پس از کسر اعتبار مالیاتی پرداخت نماید و در معاملات نسیه، مالیات فروشنده متناسب با مبالغ دریافتشده و در زمان دریافت پرداخت میشود. لذا صرف ثبت حسابداری درآمد، بدون دریافت وجه یا تحقق تشریفات سامانه مودیان، مبنای مطالبه مالیات نیست.
| موضوع | مبنا و استناد قانونی | وضعیت مشمولیت مالیات ارزش افزوده |
|---|---|---|
| شناسایی درآمد بر اساس درصد پیشرفت کار | استانداردهای حسابداری پیمانکاری | غیرقابل احتساب به عنوان ماخذ مالیات (صرفاً برآورد حسابداری) |
| صدور صورتوضعیت/صورتحساب تاییدشده یا دریافت وجه | مواد 3 و 4 و تبصرههای 1 و 2 ماده 4 قانون ارزش افزوده 1400 | ماخذ قطعی تعلق و مطالبه مالیات و عوارض |
بخشنامه شماره 200/1405/8 و عدم تعلق جرائم مالیاتی
سازمان امور مالیاتی کشور در بخشنامه شماره 200/1405/8 مورخ 1405/03/05 با موضوع «رفع ابهام از ماخذ مشمول مالیات بر ارزش افزوده خدمات پیمانکاری در خصوص شناسایی درآمد بر اساس درصد پیشرفت کار» تصریح نموده است که درآمد برآوردی تا زمان اعمال در صورتحساب صادره و قرار گرفتن در وضعیت تاییدشده، ماخذ مالیات بر ارزش افزوده نیست.
با توجه به برآوردی بودن این درآمد، تعلق جرائم مربوط به عدم صدور صورتحساب یا کتمان و عدم پرداخت مالیات بر ارزش افزوده نسبت به درآمدی که ماخذ قانونی آن محقق نشده، موضوعیت نداشته و مطالبه آن خلاف مفاد بخشنامه مذکور و قوانین مربوطه است.
محورهای اصلی تنظیم لایحه دفاعیه در هیاتهای رسیدگی
- استناد به ماهیت صرفاً حسابداری روش درصد پیشرفت کار و عدم وصول وجه.
- تاکید بر اصل نقدی بودن معاملات بر اساس تبصره 1 و 2 ماده 4 قانون ارزش افزوده.
- الزام به قرار گرفتن درآمد در صورتحساب صادره و وضعیت تاییدشده جهت ایجاد ماخذ مالیاتی.
- درخواست عدم تعلق جرائم مواد 36 قانون ارزش افزوده و 22 قانون پایانههای فروشگاهی و اصلاح برگ مطالبه.
سوالات متداول
1. آیا ثبت درآمد به روش درصد پیشرفت کار باعث تعلق قطعی مالیات ارزش افزوده میشود؟
خیر، این ثبت صرفاً ماهیت حسابداری داشته و تا زمان صدور صورتحساب تاییدشده یا دریافت وجه، ماخذ مالیات نیست.
2. مستند اصلی سازمان امور مالیاتی برای عدم مطالبه مالیات در این روش چیست؟
بخشنامه شماره 200/1405/8 مورخ 1405/03/05 سازمان امور مالیاتی کشور مستند اصلی است.
3. وضعیت جرائم عدم صدور صورتحساب برای درآمد درصد پیشرفت کار چگونه است؟
چون ماخذ قانونی مالیات هنوز محقق نشده، تعلق جرائم عدم صدور صورتحساب یا کتمان درآمد موضوعیت ندارد.
جمعبندی
شناسایی درآمد به روش درصد پیشرفت کار مبنای قطعی برای مطالبه مالیات بر ارزش افزوده و جرائم آن نیست. با استناد به مواد 3، 4، تبصرههای ماده 4، ماده 36 قانون ارزش افزوده مصوب 1400، ماده 22 قانون پایانههای فروشگاهی و بخشنامه شماره 200/1405/8 مورخ 1405/03/05، مطالبه مالیات باید تا زمان تحقق شرایط قانونی به تعویق افتاده یا اصلاح شود.