اصلاح اشتباه محاسبه مالیات طبق ماده 30 آییننامه ماده 219
مقاله حاضر به بررسی دقیق فرآیند قانونی اصلاح اشتباه محاسبه مالیات طبق ماده 30 آییننامه ماده 219 قانون مالیاتهای مستقیم پرداخته است. تفاوتهای اساسی در نحوه برخورد با اصلاحات کاهشی و افزایشی بدهی مالیاتی، شرایط مرور زمان، نقش دادستانی انتظامی و نحوه اصلاح آرای مراجع حل اختلاف تشریح شده است.
اصلاح اشتباه محاسبه مالیات طبق ماده 30 آییننامه ماده 219
اصلاح اشتباه محاسبه مالیات طبق ماده 30 آییننامه ماده 219، به عنوان راهکاری قانونی و دقیق برای تصحیح خطاهای محاسباتی ماموران مالیاتی، بدون تغییر در مبانی تشخیص پروندهها عمل میکند.
در یک نگاه
- کاربرد ماده 30 صرفاً محدود به خطاهای محاسباتی، عددی و انتقال دادهها است.
- هرگونه تغییر در مبانی تشخیص، نحوه رسیدگی یا استنباط قانونی از شمول این ماده خارج است.
- کاهش مالیات یا جرایم بدون رعایت مرور زمان مالیاتی در هر زمان امکانپذیر است.
- افزایش مالیات در قانون مالیاتهای مستقیم مستلزم رعایت مرور زمان ماده 157 است.
- با صدور اوراق اصلاحی جدید، اوراق مالیاتی صادره قبلی کلاً باطل تلقی میشوند.
مفهوم و دامنه کاربرد ماده 30 آییننامه اجرایی ماده 219
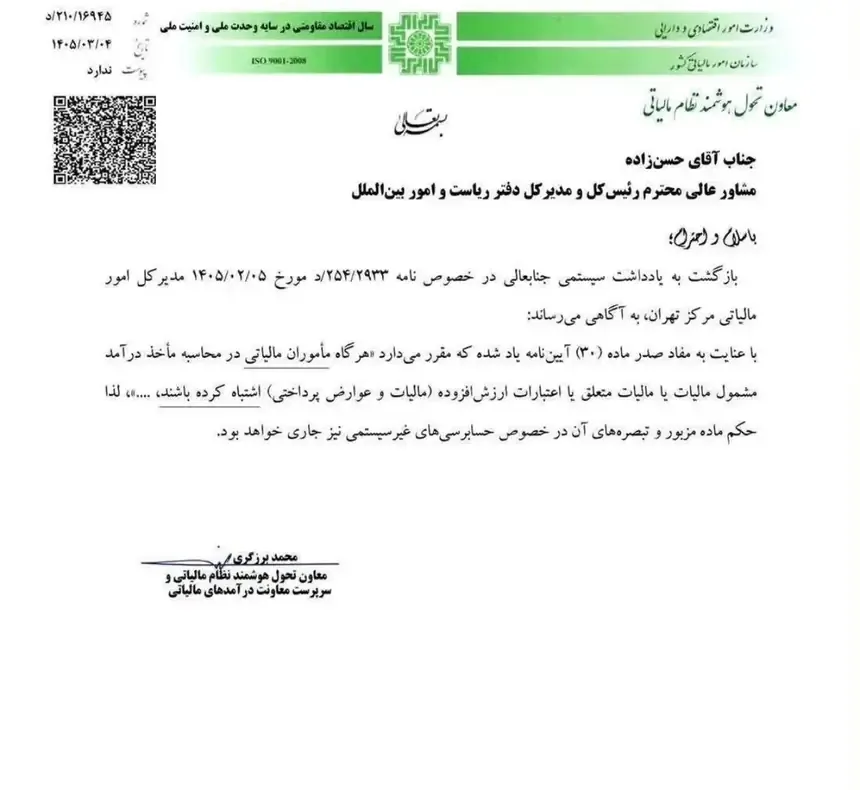
ماده 30 آییننامه اجرایی ماده 219 قانون مالیاتهای مستقیم، چهارچوب قانونی مشخصی را برای اصلاح اشتباه محاسبه مالیات طبق ماده 30 آییننامه ماده 219 تعیین کرده است. این ماده زمانی جریان مییابد که ماموران مالیاتی در محاسبه ماخذ، درآمد مشمول مالیات، جرایم، قبوض پرداخت یا اعتبار ارزش افزوده دچار خطا شده باشند.
خطاهای موضوع این ماده شامل مواردی نظیر وجود دادههای ناصحیح، عدم انتقال صحیح دادهها از کاربرگ به سامانههای مالیاتی و اشتباهات عددی در محاسبات است. به موجب این مقررات، تغییر در نظر ماهوی، مبانی تشخیص یا استنباط قانونی ماموران حسابرسی هرگز نمیتواند مستمسکی برای استفاده از این ماده باشد.
تفاوت فرآیند اصلاح در سناریوهای افزایش و کاهش بدهی مالیاتی
مقررات مربوط به اصلاح اشتباه محاسبه مالیات طبق ماده 30 آییننامه ماده 219 میان مواردی که اصلاح منجر به افزایش بدهی مودی میشود با مواردی که منجر به کاهش آن میگردد، تفکیک قائل شده است. در صورت کاهش بدهی، قانونگذار تسهیلات بیشتری پیشبینی کرده است.
جدول زیر جزئیات و تفاوتهای فرآیند اصلاح اشتباهات محاسباتی را بر اساس جهت تغییرات مالیات نشان میدهد:
| نوع اصلاح | قانون مالیاتهای مستقیم | قانون مالیات بر ارزش افزوده | مهلت زمانی و مرور زمان |
|---|---|---|---|
| افزایش ماخذ یا مالیات | گزارش به مسئول حوزه حسابرسی و صدور برگ اصلاحی | اصلاح فقط تا قبل از قطعیت مالیات و عوارض | رعایت مرور زمان ماده 157 در مالیاتهای مستقیم |
| کاهش ماخذ یا مالیات | گزارش به مسئول حوزه حسابرسی و صدور برگ اصلاحی | اصلاح قبل یا بعد از قطعیت مالیات و عوارض | بدون رعایت مرور زمان مالیاتی (در هر دو قانون) |
فرآیند اجرایی بندهای 1 و 2 ماده 30 آییننامه
اجرای عملی اصلاح اشتباه محاسبه مالیات طبق ماده 30 آییننامه ماده 219 بسته به نوع اشتباه رخداده به دو مسیر مجزا تقسیم میشود. مسیر اول مربوط به اشتباه محاسباتی در ماخذ یا درآمد مشمول مالیات است که از طریق ارائه گزارش به مسئول حوزه حسابرسی پیش میرود. پس از تایید مسئول، برگ تشخیص، مطالبه یا قطعی اصلاحی صادر و ابلاغ میگردد.
بر اساس الزامات قانونی بند 1 این ماده، یک نسخه از اوراق اصلاحی صادره حتماً باید به دادستانی انتظامی مالیاتی ارسال شود. هدف از این کار، بررسی وقوع تخلفات احتمالی ماموران مالیاتی و تعقیب انتظامی آنان برابر مقررات است.
مسیر دوم که در بند 2 ماده 30 تشریح شده، به اشتباهات محاسباتی موجود در اوراق قطعی مالیاتی اختصاص دارد. این اشتباهات باید صرفاً ناشی از محاسبه جرایم، محاسبه قبوض پرداخت مالیات یا اعتبار مالیاتی باشند. در این حالت، گزارش جهت تایید و صدور برگ قطعی اصلاحی به مسئول حوزه حسابداری مودیان ارجاع میگردد.
تبصرههای حمایتی ماده 30 و احقاق حقوق مودیان
تبصرههای الحاقی به این ماده، ظرفیتهای مناسبی را برای جلوگیری از تضییع حقوق مودیان فراهم ساخته است. طبق تبصره 2، در صورتی که در محاسبه درآمد مشمول مالیات بیشبرآوردی رخ داده باشد، با اعلام اداره کل یا دادیار انتظامی و تایید دادستان انتظامی مالیاتی، اقدامات کاهش مالیات انجام میشود.
همچنین به موجب تبصره 3، چنانچه مودی به استناد آرای هیات عمومی دیوان عدالت اداری یا قوانین موخر، مستحق برخورداری از معافیت، مشوق یا نرخ صفر مالیاتی باشد، اداره امور مالیاتی موظف است نسبت به اعمال کاهش مالیات و جرایم بر اساس مکانیزمهای مقرر در این ماده اقدام نماید.
ماده 30 مکرر؛ اصلاح آرای مراجع حل اختلاف مالیاتی
ماده 30 مکرر به اصلاح اشکالات شکلی آرای مراجع حل اختلاف مالیاتی میپردازد. این ماده ناظر بر مواردی است که رای صادر شده دارای سهو قلم، نقص شکلی در مشخصات مودی، اعضای هیات، منبع مالیاتی، سال یا دوره، یا عدم انتقال صحیح متن رای به سامانه باشد.
در این شرایط، مرجع صادرکننده رای تا قبل از رسیدگی مجدد پرونده در مرجع دادرسی بعدی، اقدام به صدور رای جایگزین مینماید. با صدور رای جایگزین، رای قبلی کانلمیکن تلقی شده و کلیه آثار قانونی بر رای جدید بار خواهد شد.
سوالات متداول (FAQ)
-
چه خطاهایی مشمول اصلاح اشتباه محاسبه مالیات طبق ماده 30 آییننامه ماده 219 میشوند؟
تنها خطاهای محاسباتی عددی، انتقال نادرست دادهها و اشتباه در بهرهبرداری از اطلاعات کاربرگها مشمول این ماده هستند و تغییر در مبانی تشخیص یا استنباطهای قانونی از شمول آن خارج است. -
آیا اصلاحاتی که منجر به کاهش مالیات میشوند محدودیت زمانی دارند؟
خیر؛ هرگونه اصلاح اشتباه محاسبه که منجر به کاهش ماخذ، درآمد مشمول مالیات یا جرایم مودی شود، بدون رعایت مهلت مرور زمان قانونی در هر زمان انجامپذیر است. -
آیا پس از صدور برگ اصلاحی، اوراق مالیاتی قبلی همچنان معتبر هستند؟
خیر؛ به موجب تبصره 1 ماده 30، با صدور اوراق اصلاحی جدید (اعم از تشخیص، مطالبه یا قطعی)، اوراق مالیاتی قبلی مرتبط حسب مورد باطل تلقی خواهند شد. -
نقش دادستانی انتظامی مالیاتی در اجرای بند 1 ماده 30 چیست؟
یک نسخه از تمام اوراق اصلاحی صادره به دادستانی انتظامی مالیاتی ارسال میشود تا در صورت احراز تخلف ماموران در محاسبات اولیه، نسبت به تعقیب انتظامی متخلفین اقدام شود. -
اصلاح آرای مراجع حل اختلاف مالیاتی بر اساس ماده 30 مکرر تا چه زمانی ممکن است؟
صدور رای جایگزین جهت رفع نقایص شکلی یا سهو قلم در آرا، تنها تا قبل از شروع رسیدگی مجدد پرونده در مرجع دادرسی بعدی امکانپذیر است.
جمعبندی
دستورالعمل اصلاح اشتباه محاسبه مالیات طبق ماده 30 آییننامه ماده 219 ابزاری کارآمد جهت تصحیح خطاهای غیرعمدی ماموران مالیاتی در محاسبات و انتقالات اطلاعات است. این مقررات با تفکیک دقیق میان خطاهای محاسباتی و تغییر در مبانی رسیدگی، از یکسو حقوق حاکمیت را تامین کرده و از سوی دیگر با برداشتن محدودیتهای زمانی در سناریوهای کاهش مالیات، بستری عادلانه برای استیفای حقوق مودیان فراهم آورده است.